
O pacote de ajuste fiscal apresentado pelo governo federal ao Congresso Nacional prevê prazo de até 120 dias para que os parlamentares analisem uma proposta de regulamentação dos chamados supersalários no funcionalismo público. O projeto de lei complementar, protocolado nesta quarta-feira (11) pelo senador Jaques Wagner (PT-BA), também prevê redução de benefícios tributários, mudanças nas regras de gastos públicos e autorização para retirar subsídios ao diesel da meta fiscal de 2026.
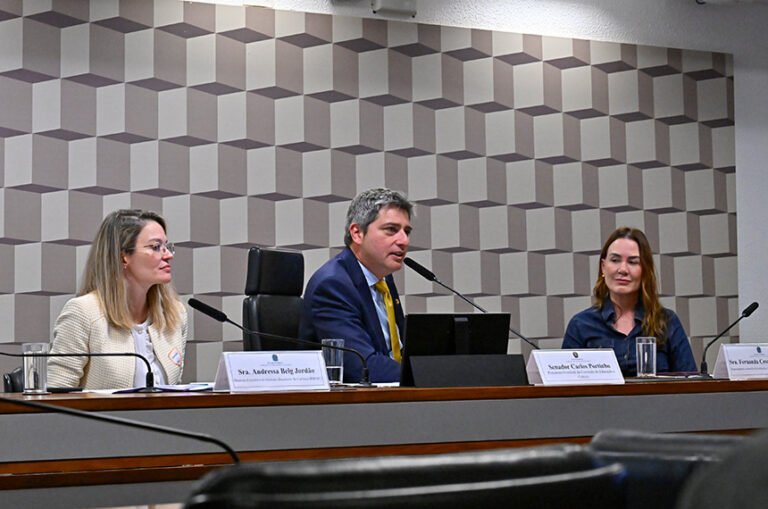
Durante audiência na Comissão Mista de Orçamento (CMO), o ministro do Planejamento e Orçamento, Bruno Moretti, afirmou que o conjunto de medidas busca melhorar as contas públicas sem comprometer políticas essenciais. “Medidas de receitas e medidas de despesas, sempre buscando proteger as despesas que são cruciais para assegurar direitos, racionalizar algumas despesas, rever gastos tributários que não entregam aqueles resultados que são pretendidos, e até rever alguns privilégios, como por exemplo a questão dos supersalários”, descreveu. A expectativa do governo é que o pacote tenha impacto fiscal de R$ 50 bilhões a R$ 60 bilhões em 2027.
Regras para supersalários
O projeto estabelece que o Congresso terá até 120 dias, a partir da publicação da eventual lei complementar, para analisar uma proposta de regulamentação das verbas indenizatórias pagas a servidores públicos. Esses pagamentos são destinados a compensar despesas relacionadas ao exercício de determinadas funções e, em algumas situações, ficam fora do teto constitucional do funcionalismo, atualmente em R$ 46.366,19 mensais, equivalente ao salário dos ministros do Supremo Tribunal Federal (STF). A proposta determina que a Lei de Diretrizes Orçamentárias (LDO) apresente a economia gerada pela regulamentação e indique sua destinação, que poderá incluir a redução dos limites de despesas públicas, investimentos e atividades de segurança pública, além de ações do sistema socioeducativo. O projeto, entretanto, não determina cortes imediatos nos pagamentos nem apresenta uma estimativa de economia com a medida.
Corte de benefícios e outras medidas
Outra frente do pacote prevê redução de 20% em diferentes benefícios tributários concedidos a empresas e setores da economia. A proposta estabelece mudanças conforme o tipo de incentivo, como isenções fiscais com cobrança de 20% da alíquota padrão, alíquotas reduzidas com aplicação de uma composição entre 80% da alíquota reduzida e 20% da padrão, créditos tributários com aproveitamento limitado a 80% do valor original, regimes especiais com aumento de 20% no percentual cobrado sobre a receita bruta, e lucro presumido com aumento de 20% nos percentuais usados para calcular os tributos. O texto não identifica quais empresas ou setores serão atingidos nem detalha a arrecadação esperada com as mudanças.
O pacote também modifica regras do arcabouço fiscal e estabelece limites para determinadas despesas. Entre os principais pontos estão a possibilidade de reduzir o limite de crescimento real das despesas de 2,5% para 2% a partir de 2027, a autorização para retirar até R$ 10,5 bilhões em subsídios do cálculo da meta fiscal de 2026, a possibilidade de usar até 40% do superávit financeiro do exercício anterior, limite anual de R$ 1 bilhão para despesas de financiamento às exportações até 2030, limite de R$ 3 bilhões anuais entre 2027 e 2030 para compensação previdenciária, e redução temporária para R$ 1 bilhão por ano de determinadas transferências para estados. As regras preservam recursos constitucionalmente vinculados a áreas como saúde, educação, seguridade social e segurança pública.
Tramitação no Congresso
O pacote foi negociado entre o governo e o Congresso Nacional como parte da estratégia para controlar o crescimento das despesas e melhorar o resultado fiscal. O senador Eduardo Braga (MDB-AM) foi escolhido como relator da proposta, enquanto o ministro da Fazenda, Dario Durigan, também participa das articulações para acelerar a tramitação. Apesar da estimativa de impacto entre R$ 50 bilhões e R$ 60 bilhões em 2027, o projeto não apresenta uma memória de cálculo detalhada que permita identificar quanto cada medida deverá contribuir para o resultado fiscal.