O Banco Central chega à reunião do Comitê de Política Monetária (Copom) nesta quarta-feira (4) diante de um cenário mais complicado para decidir o futuro da taxa básica de juros, a Selic. A expectativa predominante entre economistas é de que o BC interrompa o ciclo de cortes e mantenha a Selic em 13,75% ao ano. Embora a deterioração das expectativas de inflação e a incerteza sobre a condução das contas públicas tenham reduzido o espaço para novos cortes, parte dos analistas ainda considera possível uma última redução de 0,25 ponto percentual, levando os juros a 13,50% ao ano.
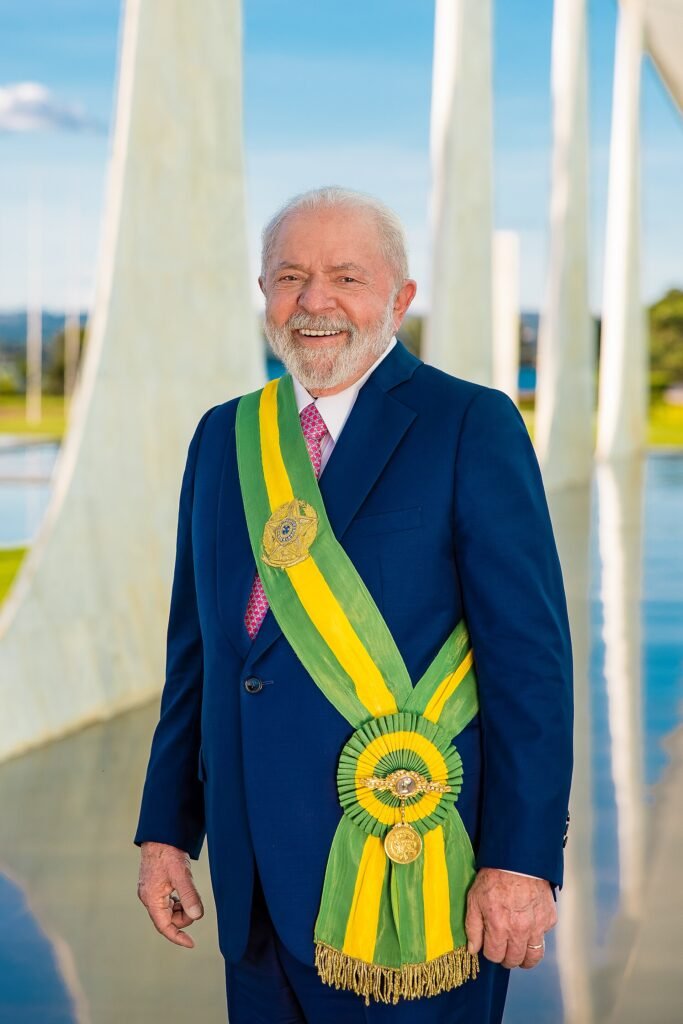
O comunicado do Banco Central também será acompanhado de perto pelos investidores em busca de pistas sobre a trajetória dos juros em 2027, especialmente diante das dúvidas sobre a política fiscal do próximo mandato do presidente Luiz Inácio Lula da Silva (PT). A reação do mercado financeiro ao resultado do segundo turno das eleições deu uma dimensão dessas preocupações. O Ibovespa, principal índice da B3, encerrou a semana de 30 de outubro com queda de 18,12%, a quinta maior desvalorização semanal desde o início do Plano Real.
Além disso, as empresas listadas perderam R$ 963 bilhões em valor de mercado na mesma semana, segundo levantamento da Elos Ayta. Para dimensionar a magnitude dessa perda, o montante equivale a 1,31 vez o valor de mercado da Petrobras, atualmente estimado em R$ 734 bilhões. A preocupação é que, sem uma mudança na condução das contas públicas, o país continue convivendo com juros elevados, o que dificulta investimentos, encarece o crédito e limita o crescimento econômico.
"Esperamos manutenção da taxa Selic em 13,75% na reunião de novembro. A decisão deve ser unânime e refletir a avaliação de piora do cenário-base", afirma o Itaú BBA em relatório.
Na avaliação do banco, o ambiente internacional também se tornou mais desfavorável, com juros elevados nas economias desenvolvidas e nova rodada de alta nos preços do petróleo. No Brasil, embora a atividade econômica esteja desacelerando, o mercado de trabalho continua resistente e a inflação permanece pressionada. O Itaú BBA estima que a projeção de inflação do próprio modelo do Banco Central para o segundo trimestre de 2028, período considerado relevante para a decisão de juros, suba de 3,2% para 3,4%.
Por que o mercado voltou a temer juros mais altos?
Um dos principais fatores por trás da turbulência é a situação das contas públicas. Nos 12 meses até setembro, o setor público acumulou déficit nominal de R$ 1,28 trilhão. Esse indicador considera a diferença entre receitas e despesas do governo, incluindo os juros pagos sobre a dívida pública. A dívida bruta chegou a 82,9% do Produto Interno Bruto (PIB), soma de todos os bens e serviços produzidos no país, o equivalente a R$ 11,1 trilhões. Em dezembro de 2022, a proporção era de 71,7% do PIB.
O tamanho da dívida preocupa porque, quanto maior a percepção de risco de que o governo terá dificuldades para pagar seus compromissos, maior é a remuneração exigida pelos investidores para emprestar dinheiro ao país. Essa cobrança adicional eleva os juros dos títulos públicos, especialmente daqueles com vencimentos mais longos, e pode pressionar o dólar. O problema é que o aumento dos juros também encarece o próprio financiamento da dívida, criando um ciclo difícil de interromper.
"Com dívida alta e crescente, o investidor passa a exigir mais para emprestar ao governo, e os juros longos sobem. Juro mais alto aumenta a dívida, e a dívida maior exige juro mais alto. É esse ciclo que o mercado teme", explica Juliana Daitx, coordenadora de Investimentos da Unicred Porto Alegre.
Ela destaca que, nos 12 meses até setembro, os juros pagos pelo setor público chegaram a R$ 1,205 trilhão, enquanto o déficit primário foi de R$ 70,1 bilhões. Para recuperar a confiança dos investidores, o governo precisaria apresentar um plano fiscal com metas claras e medidas permanentes de controle das despesas. A avaliação dos especialistas é que não basta aumentar a arrecadação ou apresentar resultados positivos isolados: é necessário mostrar que a dívida poderá se estabilizar nos próximos anos.
O que a queda da bolsa e a alta do dólar têm a ver com a Selic?
Quando cresce a percepção de risco sobre a economia brasileira, investidores podem retirar recursos do país e buscar proteção em moedas estrangeiras, como o dólar. Com isso, o real perde valor. Como parte dos produtos consumidos no Brasil depende de insumos ou mercadorias importados, um dólar mais caro pode pressionar os preços e dificultar o controle da inflação. Além disso, os juros futuros sobem.
Para o Banco Central, as expectativas de inflação mais altas podem se transformar em aumentos efetivos de preços. Se empresas e trabalhadores passam a esperar uma inflação maior, podem reajustar preços e salários levando essa perspectiva em consideração. Por isso, mesmo que a atividade econômica esteja perdendo força, o BC precisa avaliar se uma redução dos juros não acabaria pressionando ainda mais o câmbio e a inflação.
"Uma redução prematura dos juros poderia pressionar o câmbio e dificultar a convergência da inflação para a meta", afirma André Braz, economista do FGV IBRE.