Manter o controle sobre o próprio dinheiro é um dos pilares fundamentais para garantir tranquilidade, evitar o endividamento e construir patrimônio ao longo do tempo. No entanto, muitas pessoas encontram dificuldades para organizar os seus ganhos e despesas de forma consistente.
Um planejamento financeiro pessoal não serve apenas para cortar gastos, mas sim para dar direcionamento claro ao seu dinheiro, permitindo alcançar objetivos de curto, médio e longo prazo. Neste guia, apresentamos um passo a passo prático para estruturar as suas finanças de maneira simples e sustentável.
1. Mapeamento Geral de Entradas e Saídas
O primeiro passo para qualquer organização financeira é ter clareza absoluta sobre o fluxo de caixa pessoal. Sem saber exatamente quanto entra e quanto sai mensalmente, torna-se impossível tomar decisões estratégicas.
- Registre todos os rendimentos: Anote o salário líquido, rendimentos extras, comissões ou qualquer outra fonte de receita.
- Categorize as despesas: Divida os gastos em categorias fixas (aluguel, condomínio, luz, internet) e variáveis (supermercado, transporte, lazer, compras).
- Identifique pequenos vazamentos: Pequenos gastos diários, quando somados no final do mês, podem representar uma fatia significativa do orçamento.
2. Adoção de uma Metodologia de Orçamento
Para não depender apenas da força de vontade, é recomendável utilizar uma metodologia comprovada de divisão orçamentária. Uma das mais populares e eficazes é a Regra 50/30/20:
- 50% para Necessidades Básicas: Despesas essenciais e indispensáveis para a sua sobrevivência e manutenção (moradia, alimentação básica, saúde e transporte).
- 30% para Desejos Pessoais: Gastos com estilo de vida, momentos de lazer, restaurantes, assinaturas de streaming e hobbies.
- 20% para Prioridades Financeiras: Quitação de dívidas acumuladas, montagem da reserva de emergência e investimentos de longo prazo.
3. Eliminação e Renegociação de Dívidas
Se o seu orçamento atual possui pendências financeiras, a prioridade máxima deve ser a quitação das dívidas, especialmente aquelas com taxas de juros elevadas, como cartão de crédito e cheque especial.
- Mapeie o montante total: Liste todas as dívidas, os valores originais, as taxas de juros cobradas e os prazos de vencimento.
- Priorize pelos juros mais altos: Foque os seus esforços de quitação nas dívidas que crescem mais rapidamente.
- Busque renegociações: Entidades financeiras frequentemente oferecem descontos significativos para quitação à vista ou parcelamentos com juros reduzidos.
4. Definição de Metas Financeiras Claras
O planejamento financeiro ganha propósito quando está atrelado a objetivos reais. Estabelecer metas ajuda a manter a disciplina nos momentos de corte de excessos.
- Curto Prazo (até 1 ano): Quitar uma dívida específica, criar a reserva de emergência inicial ou fazer uma viagem.
- Médio Prazo (1 a 5 anos): Trocar de veículo, fazer um curso de especialização ou dar entrada em um imóvel.
- Longo Prazo (acima de 5 anos): Garantir a independência financeira ou a aposentadoria complementar.
5. Ferramentas para Acompanhamento Contínuo
O planejamento não deve ser um documento estático, mas sim um hábito diário ou semanal. Escolha a ferramenta com a qual você mais se identifica:
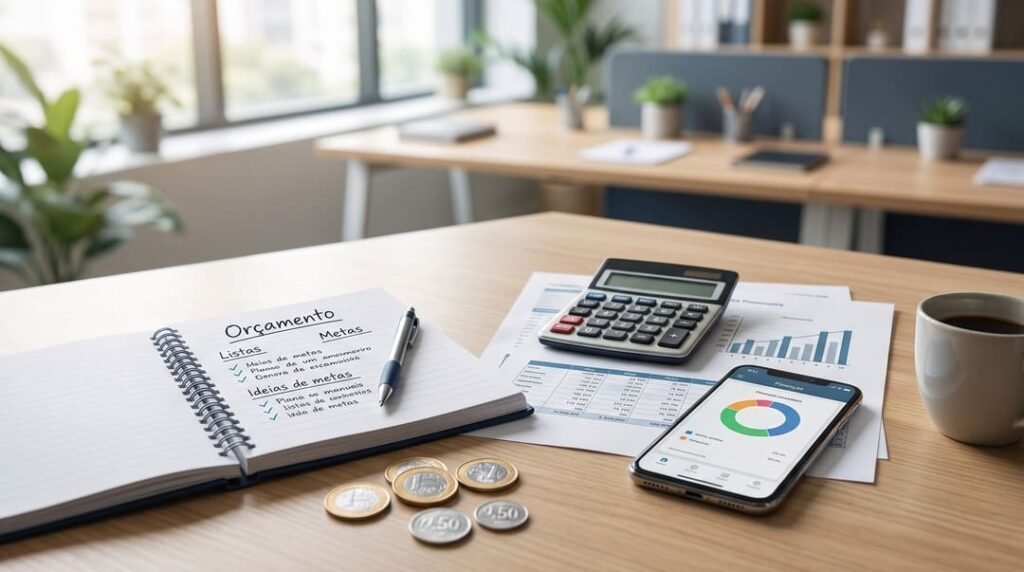
- Planilhas eletrônicas: Ideal para quem prefere personalização total dos dados e gráficos de desempenho.
- Aplicativos de gestão financeira: Excelentes para registrar gastos em tempo real diretamente pelo smartphone.
- Caderno financeiro: Uma alternativa tradicional e eficiente para quem prefere a escrita manual.
Perguntas Frequentes (FAQ)
Com que frequência devo revisar o meu planejamento financeiro?
O ideal é fazer um acompanhamento semanal dos gastos e uma revisão geral do orçamento uma vez por mês para ajustar distorções.
O que fazer quando surge uma despesa imprevista?
Para cobrir custos inesperados sem comprometer o orçamento mensal, deve-se recorrer à reserva de emergência criada previamente para esse fim.