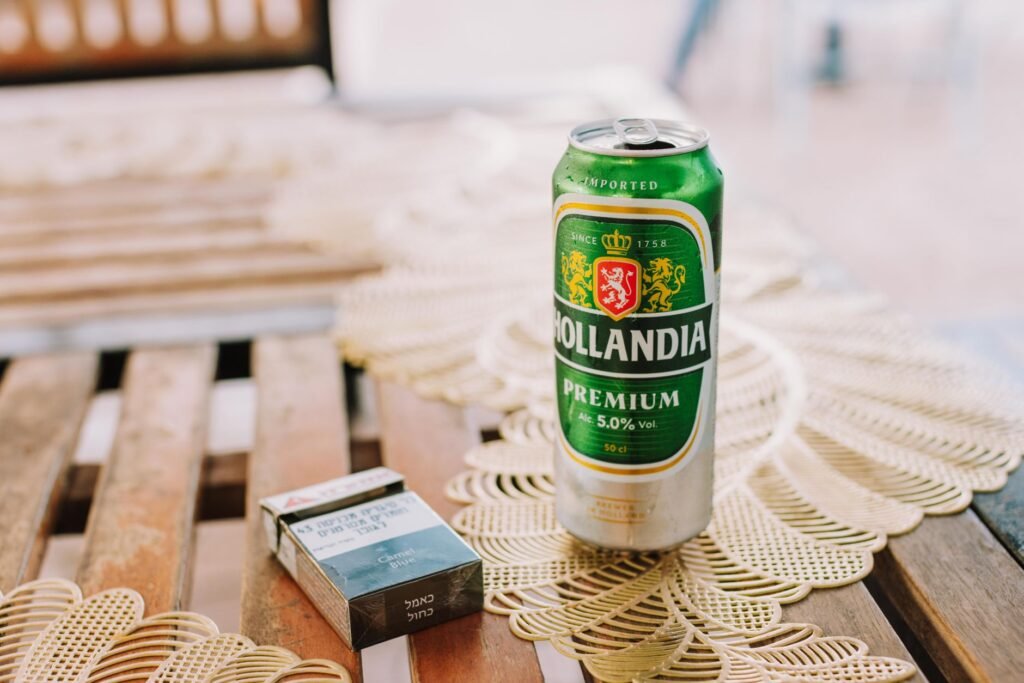
O presidente Luiz Inácio Lula da Silva assinou nesta quarta-feira (4) e enviou ao Congresso Nacional a medida provisória (MP) que estabelece as diretrizes para a cobrança do Imposto Seletivo, popularmente chamado de “imposto do pecado”. O tributo, aprovado no contexto da reforma tributária sobre o consumo, tem como finalidade encarecer produtos ou atividades que geram danos à saúde ou ao meio ambiente, visando a redução da demanda.
A lista de itens sujeitos à taxação inclui bebidas alcoólicas, refrigerantes e cigarros. Além desses, o imposto incidirá sobre veículos, variando conforme o nível de poluição, sobre a extração de bens minerais e sobre atividades de loterias, apostas e jogos de fantasy sports. De acordo com o governo, a proposta prevê a manutenção da carga tributária atual para o ano de 2027, caracterizando um período de transição, com a expectativa de aumento na taxação a partir de 2028.
Como vai funcionar o Imposto Seletivo?
A sistemática de cobrança será adaptada a cada produto ou atividade. Para bebidas alcoólicas, a tributação será proporcional ao teor alcoólico, enquanto para veículos, a alíquota dependerá de critérios de emissão de poluentes. A legislação estipula que o imposto incidirá apenas uma vez sobre cada bem ou serviço, evitando a acumulação do tributo nas etapas de fabricação e comercialização até o consumidor final.
Quando começa a valer?
Embora a previsão seja para 2027, a cobrança não terá início imediato no primeiro dia do ano. O tributo está submetido à regra da noventena, que exige um intervalo de 90 dias antes da vigência. O governo estima que a cobrança efetiva ocorra a partir de fevereiro de 2027. Até esse momento, o Imposto Sobre Produtos Industrializados (IPI) continuará sendo aplicado para evitar perda de arrecadação.
Qual deverá ser a arrecadação?
A equipe econômica projeta uma arrecadação de R$ 41,9 bilhões com o tributo em 2027, conforme consta na proposta de Orçamento enviada ao Congresso. O governo busca manter a arrecadação estável em relação ao Produto Interno Bruto (PIB) por meio do Imposto Seletivo e da Contribuição sobre Bens e Serviços (CBS).
O que dizem estudos sobre produtos afetados?
Estudos citados pelo Ministério da Saúde apontam impactos econômicos significativos: o consumo de álcool gerou R$ 18,8 bilhões em custos em 2019; o tabagismo causa R$ 153,5 bilhões em custos anuais; e o tratamento de doenças associadas a bebidas ultraprocessadas custa quase R$ 3 bilhões por ano ao SUS. Em contrapartida, produtores de bebidas alcoólicas argumentam que o setor já possui alta carga tributária, variando de 40% a mais de 80% do preço, e alertam que novos aumentos podem elevar preços, reduzir margens, causar demissões e estimular o mercado ilegal.